
De bijtelling is een eenvoudige rekensom: een percentage van de cataloguswaarde, opgeteld bij uw inkomen. Toch rekenen veel zakelijke rijders zich rijk, vooral bij een occasion. U betaalt bijtelling over de nieuwprijs, niet over wat u voor de auto betaalt. De korting voor een elektrische auto loopt af op een datum die niets met uw contract te maken heeft. En de youngtimerregeling verandert in twee jaar twee keer. Dit is de rekensom, en dit zijn de valkuilen, met cijfers uit onze eigen voorraad.
De rekensom in drie stappen
Stap 1: de cataloguswaarde
De bijtelling rekent met de oorspronkelijke cataloguswaarde van de auto: de nieuwprijs inclusief btw en bpm, plus de accessoires die de fabrikant of importeur heeft aangebracht voordat de auto een kenteken kreeg. Voor de meeste auto's staat die catalogusprijs in het kentekenregister van de RDW. De prijs die u nu voor de auto betaalt, speelt geen rol.
Stap 2: het percentage
| Soort auto | Percentage | Over |
|---|---|---|
| Benzine, diesel, hybride en plug-inhybride, eerste toelating 2017 of later | 22% | cataloguswaarde |
| Idem, eerste toelating uiterlijk 2016 | 25% | cataloguswaarde |
| Volledig elektrisch, eerste toelating 2026 | 18% tot €30.000, 22% daarboven | cataloguswaarde |
| Volledig elektrisch, eerder toegelaten | het tarief van het toelatingsjaar zolang de auto binnen 60 maanden zit, daarna 18% tot €30.000 | cataloguswaarde |
| Ouder dan 16 jaar (youngtimer) | 35% | dagwaarde |
Voor een elektrische auto werkt de wet eigenlijk anders dan de tabel suggereert. Het uitgangspunt is ook daar 22 procent. Daar gaat een korting af van 4 procent van de cataloguswaarde, met een maximum van €1.200 per jaar. Dat maximum is precies 4 procent van €30.000; daarom komt het neer op 18 procent over de eerste €30.000.
Stap 3: van bruto naar netto
Het percentage maal de cataloguswaarde is het bedrag dat per jaar bij uw belastbaar inkomen wordt opgeteld. Wat u netto betaalt, hangt af van het tarief waarin dat extra inkomen valt. In 2026 is dat 35,75 procent tot €38.883, 37,56 procent tot €78.426 en 49,50 procent daarboven (tarieven voor wie de AOW-leeftijd nog niet heeft bereikt). Doordat heffingskortingen bij een hoger inkomen worden afgebouwd, kan het werkelijke effect nog wat hoger uitvallen.
Rijdt u de auto maar een deel van het jaar, dan telt de bijtelling alleen voor die maanden. Betaalt u als werknemer een eigen bijdrage voor het privégebruik, dan gaat die van de bijtelling af.
Valkuil 1: bij een occasion betaalt u over de nieuwprijs
Dit is de valkuil waar de meeste occasionrijders in lopen. Een auto van zeven jaar oud met een vraagprijs van €16.000 had nieuw misschien €32.000 gekost. De bijtelling is dan 22 procent van €32.000: €7.040 per jaar, €587 per maand bruto. Netto is dat ongeveer €210 tot €290 per maand. Via financial lease kost diezelfde auto als margeauto vanaf €234 per maand, over 72 maanden met 10 procent aanbetaling en 20 procent slottermijn. De bijtelling kost u dan bijna net zoveel als de lease zelf.
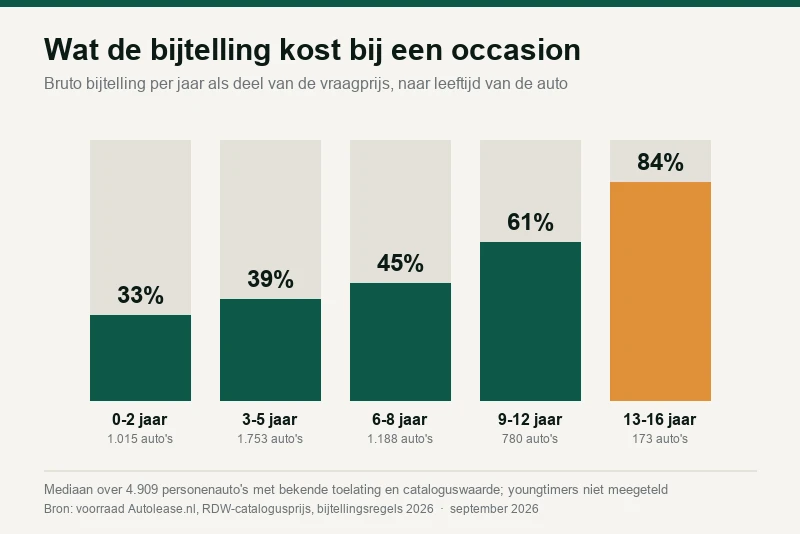
Hoe ouder de auto, hoe groter die scheve verhouding. Wij rekenden het na voor alle personenauto's in onze voorraad waarvan de datum van eerste toelating en de cataloguswaarde bekend zijn.
| Leeftijd | Auto's | Cataloguswaarde t.o.v. vraagprijs | Bijtelling per jaar t.o.v. vraagprijs | Bijtelling hoger dan de helft van de vraagprijs |
|---|---|---|---|---|
| jonger dan 3 jaar | 1.015 | 1,5 keer | 33% | 10% |
| 3 tot 6 jaar | 1.753 | 1,8 keer | 39% | 19% |
| 6 tot 9 jaar | 1.188 | 2,0 keer | 45% | 35% |
| 9 tot 13 jaar | 780 | 2,5 keer | 61% | 73% |
| 13 tot 16 jaar | 173 | 3,3 keer | 84% | 90% |
Bij een auto van 13 tot 16 jaar oud is de bijtelling per jaar mediaan 84 procent van de vraagprijs. Bij 31 procent van die auto's is de bijtelling in één jaar zelfs hoger dan wat de auto kost. Voor die leeftijd geldt bovendien 25 procent, omdat de auto vóór 2017 is toegelaten.
Voor wie veel privé rijdt, is een oudere occasion met een hoge nieuwprijs daardoor zelden een fiscaal slimme keuze. Wie weinig privé rijdt en dat kan aantonen, heeft er geen last van: zie valkuil 6.
Valkuil 2: de 60 maanden lopen vanaf de eerste toelating, niet vanaf uw contract
De korting voor een elektrische auto staat vast voor 60 maanden, gerekend vanaf de eerste dag van de maand na de eerste toelating. Dat staat in artikel 13bis, lid 18, van de Wet op de loonbelasting. Voor een nieuwe auto maakt dat weinig uit. Voor een elektrische occasion wel: een deel van die 60 maanden is dan al verstreken voordat u instapt.
Wat er daarna gebeurt, wordt vaak verkeerd uitgelegd. Er begint geen nieuwe periode van 60 maanden, en de auto valt ook niet terug naar de volle 22 procent. Vanaf dat moment geldt ieder jaar de korting van dat jaar. In 2026 is dat 18 procent tot €30.000, in 2027 20 procent tot €30.000 en vanaf 2028 is er volgens de huidige wet geen korting meer.
| Periode | Tarief | Bruto per maand | Netto per maand |
|---|---|---|---|
| tot en met november 2026 | 12% tot €40.000 (tarief 2021) | €452 | €170 |
| december 2026 | 18% tot €30.000 (tarief 2026) | €685 | €257 |
| 2027 | 20% tot €30.000 (tarief 2027) | €735 | €276 |
| 2028 | 22% | €785 | €295 |
Wie deze auto in de zomer van 2026 least en de bijtelling van dat moment als uitgangspunt neemt, betaalt in 2028 netto €125 per maand meer. Van de 182 elektrische personenauto's in onze voorraad met een bekende datum eerste toelating zijn er 41 al voorbij hun 60 maanden, en bij nog eens 24 loopt die periode in de komende twaalf maanden af. Dat zijn vooral auto's uit 2022, die nu 16 procent tot €35.000 hebben.
Valkuil 3: de korting geldt maar tot €30.000
Het lage percentage van een elektrische auto klinkt aantrekkelijker dan het is, omdat de meeste elektrische auto's duurder zijn dan €30.000. Van de 140 elektrische personenauto's in onze voorraad met een bekende cataloguswaarde liggen er 116 boven die grens. De mediane cataloguswaarde is €42.970. Voor zo'n auto uit 2026 is de bijtelling effectief 19,2 procent, niet 18. En hoe duurder de auto, hoe dichter het percentage bij 22 komt: bij €60.000 is het effectief 20 procent.
Valkuil 4: een plug-inhybride telt als brandstofauto
De korting geldt alleen voor auto's zonder CO2-uitstoot. Een hybride of plug-inhybride valt onder het gewone tarief van 22 procent, hoe weinig hij ook verbruikt. Dat geldt ook voor plug-inhybrides die ooit met een lage bijtelling werden verkocht: die lage bijtelling is na 60 maanden verlopen.
Voor een werkgever of directeur-grootaandeelhouder komt er per 2027 nog iets bij. Wie vanaf 1 januari 2027 voor het eerst een brandstofauto, hybride of plug-inhybride aan een werknemer ter beschikking stelt, betaalt daarover een pseudo-eindheffing van 12 procent van de cataloguswaarde, bovenop de bijtelling. Hoe dat zit, staat in onze vooruitblik op Prinsjesdag.
Valkuil 5: de youngtimergrens staat niet stil
Voor een auto die meer dan 16 jaar geleden voor het eerst in gebruik is genomen, rekent de bijtelling niet met de cataloguswaarde maar met 35 procent van de dagwaarde: wat de auto nu in het economisch verkeer waard is. Bij een oudere auto met een hoge nieuwprijs pakt dat meestal veel gunstiger uit. Die dagwaarde moet u wel kunnen onderbouwen, bijvoorbeeld met een taxatie.
Drie dingen gaan hier vaak mis:
- De grens is sinds 2026 16 jaar, niet meer 15. Een auto tussen de 15 en 16 jaar valt in 2026 onder het gewone tarief van 22 of 25 procent over de cataloguswaarde. In onze voorraad gaat het om 38 personenauto's.
- De overgangsregeling geldt niet voor een nieuwe lease. Een auto die in 2025 al youngtimer was, mag de regeling in 2026 houden, maar alleen als hij in 2025 al aan dezelfde werknemer of ondernemer ter beschikking stond.
- Per 2027 staat in de wet een grens van 25 jaar. Die verhoging is eind 2025 met het Belastingplan 2026 aangenomen. Het kabinet schetste in juni 2026 opties voor een geleidelijker overgang, maar een keuze is er nog niet. Blijft de wet zoals hij is, dan zakt het aantal personenauto's in onze voorraad dat onder de regeling valt van 612 naar 379.
Wie nu een youngtimer least voor vier of vijf jaar, rekent dus beter niet met 35 procent van de dagwaarde voor de hele looptijd.
Valkuil 6: de 500 kilometer
Rijdt u aantoonbaar niet meer dan 500 kilometer per kalenderjaar privé, dan hoeft u niets bij te tellen. Een paar regels maken dat verschil:
- Woon-werkverkeer is voor de bijtelling zakelijk. Voor de btw is het dat niet: daar telt het als privégebruik.
- U moet het kunnen aantonen. Meestal met een sluitende rittenregistratie, met per rit onder meer het vertrek- en aankomstadres. Zonder bewijs gaat de Belastingdienst uit van privégebruik.
- Werknemers en directeur-grootaandeelhouders kunnen een verklaring geen privégebruik aanvragen. De werkgever houdt dan geen belasting in over de bijtelling. Blijkt er later toch meer privé te zijn gereden, dan wordt de belasting alsnog geheven.
- Heeft u de auto maar een deel van het jaar, dan geldt de grens van 500 kilometer naar verhouding van die periode.
Valkuil 7: ondernemer, werknemer of bestelauto
De rekensom is voor iedereen hetzelfde, maar de verwerking verschilt.
- Werknemer of directeur-grootaandeelhouder: de bijtelling gaat via de loonadministratie, elke maand een deel.
- Ondernemer met een eenmanszaak: de bijtelling wordt verrekend met de autokosten in de winst. De verrekening is nooit hoger dan wat de auto aan kosten heeft gemaakt, inclusief afschrijving. Bij een goedkope occasion met lage kosten kan dat maximum dus lager uitvallen dan 22 procent van de nieuwprijs.
- Bestelauto: die telt ook mee, tenzij hij door zijn inrichting vrijwel alleen geschikt is voor goederenvervoer, er buiten werktijd niet mee gereden kan worden, er een schriftelijk en gecontroleerd verbod op privégebruik geldt, of er een verklaring uitsluitend zakelijk gebruik is afgegeven.
Hoe de bijtelling samen met de aftrek en de btw uitpakt voor een zzp'er, rekenen wij door in ons artikel over financial lease voor zzp'ers.
Zo rekent u het voor een concrete auto na
- Zoek de datum eerste toelating en de catalogusprijs op in het kentekenregister van de RDW.
- Tel 60 maanden vanaf de maand na de eerste toelating, voor een elektrische auto. Valt het einde binnen uw looptijd, reken dan ook met het tarief van daarna.
- Is de auto bijna 16 jaar oud, kijk dan wanneer hij die leeftijd bereikt en wat er in 2027 met de youngtimergrens gebeurt.
- Vermenigvuldig het bruto maandbedrag met uw eigen tarief, niet met het laagste.
Op elke autopagina in ons aanbod staat een indicatie van de netto bijtelling per maand, berekend uit de RDW-gegevens van die auto. Die indicatie gaat uit van het laagste tarief; in de uitleg bij het bedrag staat ook het bedrag in het hoogste tarief.
Verantwoording
De regels komen uit artikel 13bis en 36c van de Wet op de loonbelasting 1964 zoals die op 1 januari 2026 luiden, en uit de uitleg van de Belastingdienst over de bijtelling in 2026, de tarieven in box 1 en het privégebruik van een auto door ondernemers. De overgangsregeling voor youngtimers staat in het beleidsbesluit van 12 februari 2026; de opties voor een geleidelijker verhoging van de youngtimergrens in de brief van het kabinet van 22 juni 2026. Het tarief voor elektrische auto's in 2027 komt uit het aangenomen Belastingplan 2026. Het Belastingplan 2027 kan daar nog iets aan veranderen.
De cijfers uit onze voorraad hebben peildatum september 2026. De bijtelling is berekend met de catalogusprijs en de datum eerste toelating uit het RDW-register; voor 4.909 van de 6.818 personenauto's zijn beide bekend. Een mediaan zegt niets over een individuele auto.
Bij het uitzoeken van dit artikel vonden wij twee fouten in de indicatie op onze eigen autopagina's. Elektrische auto's waarvan de 60 maanden verstreken waren, kregen daar 22 procent in plaats van het tarief van het lopende jaar. Auto's tussen 15 en 16 jaar werden nog als youngtimer behandeld. Beide zijn aangepast, net als een aantal model- en merkpagina's die de oude grens van 15 jaar noemden.
Dit artikel is geen fiscaal advies. Laat uw eigen situatie door een adviseur beoordelen voordat u tekent.
Veelgestelde vragen
Vermenigvuldig de oorspronkelijke cataloguswaarde, inclusief btw en bpm, met het bijtellingspercentage. In 2026 is dat 22 procent voor een auto met eerste toelating vanaf 2017 en 25 procent voor een oudere auto. Een elektrische auto uit 2026 heeft 18 procent tot 30.000 euro. Het resultaat wordt per jaar bij uw inkomen opgeteld. Wat u netto betaalt, is dat bedrag maal uw belastingtarief: 35,75, 37,56 of 49,50 procent.
Nee, over de oorspronkelijke cataloguswaarde toen de auto nieuw was. Bij een occasion ligt die vaak anderhalf tot ruim drie keer hoger dan de vraagprijs. In onze voorraad is de bijtelling per jaar bij een auto van 6 tot 9 jaar mediaan 45 procent van de vraagprijs, en bij een auto van 13 tot 16 jaar 84 procent. Alleen voor een auto ouder dan 16 jaar rekent de bijtelling met de dagwaarde.
De korting uit het jaar van eerste toelating vervalt. Er begint geen nieuwe periode van 60 maanden. Vanaf dat moment geldt ieder jaar de korting van dat jaar: in 2026 18 procent tot 30.000 euro, in 2027 20 procent tot 30.000 euro, en vanaf 2028 volgens de huidige wet 22 procent. De 60 maanden rekenen vanaf de eerste toelating, ook als die in het buitenland was, en niet vanaf het begin van uw leasecontract.
Voor een auto die meer dan 16 jaar geleden voor het eerst in gebruik is genomen, is de bijtelling 35 procent van de dagwaarde in plaats van een percentage van de cataloguswaarde. Tot en met 2025 lag die grens op 15 jaar. Per 2027 staat in de wet een grens van 25 jaar. Het kabinet heeft opties voor een geleidelijker overgang geschetst, maar daar is nog niet over besloten.
Nee, als u kunt aantonen dat u per kalenderjaar niet meer dan 500 kilometer privé rijdt, meestal met een sluitende rittenregistratie. Woon-werkverkeer telt voor de bijtelling als zakelijk. Als werknemer of directeur-grootaandeelhouder kunt u een verklaring geen privégebruik aanvragen. Heeft u de auto maar een deel van het jaar, dan geldt de grens van 500 kilometer naar verhouding.
Nee. De korting geldt alleen voor auto's zonder CO2-uitstoot. Een hybride of plug-inhybride valt onder het gewone tarief van 22 procent, of 25 procent bij een eerste toelating uiterlijk in 2016. Stelt een werkgever vanaf 2027 voor het eerst een brandstofauto, hybride of plug-inhybride ter beschikking, dan komt daar een pseudo-eindheffing van 12 procent van de cataloguswaarde voor de werkgever bij.