Dinsdag 15 september presenteert het kabinet de Miljoenennota en het Belastingplan 2027. Voor wie een auto least, staat een groot deel van wat er in 2027 verandert al vast: het werd vorig jaar met het Belastingplan 2026 aangenomen. Dit is wat er al besloten is, wat er is aangekondigd, en waar u morgen op moet letten.
Al besloten: wat er per 1 januari 2027 verandert
Het Belastingplan 2026 is in december 2025 door de Tweede en de Eerste Kamer aangenomen. Daarin zaten twee maatregelen die voor leaserijders in 2027 ingaan.
Bijtelling elektrische auto: 20 procent tot €30.000
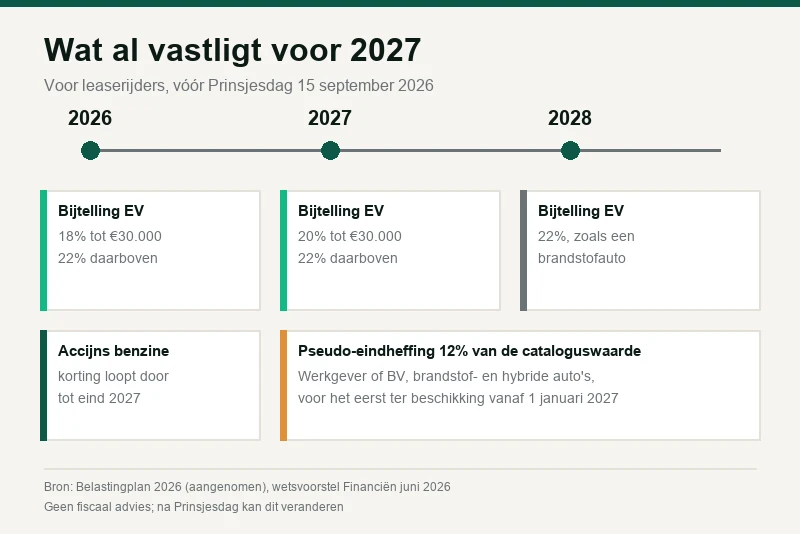
Voor een elektrische auto van de zaak geldt in 2026 een bijtelling van 18 procent over de eerste €30.000 van de cataloguswaarde en 22 procent over het deel daarboven. Voor elektrische auto's die in 2027 voor het eerst op kenteken komen, wordt dat 20 procent over de eerste €30.000 en 22 procent daarboven. Vanaf 2028 vervalt de korting en betaalt een elektrische auto hetzelfde percentage als een brandstofauto: 22 procent.
| Eerste toelating | Tot €30.000 | Boven €30.000 |
|---|---|---|
| 2026 | 18% | 22% |
| 2027 | 20% | 22% |
| 2028 en later | 22% | 22% |
Het percentage staat vast voor zestig maanden vanaf de eerste toelating. Dat is voor een occasion belangrijk: een elektrische auto uit 2024 of 2025 houdt het percentage van zijn eigen jaar tot die zestig maanden om zijn. Wie een gebruikte elektrische auto zakelijk gaat rijden, kijkt dus naar de datum eerste toelating op het kentekenbewijs, niet naar het jaar waarin hij hem least.
Over de hele voorraad van Autolease.nl ligt de mediane cataloguswaarde van een elektrische auto op €42.970. Van de 140 elektrische auto's met een bekende cataloguswaarde valt maar 24 onder de €30.000. Voor de meeste elektrische occasions telt het deel boven de €30.000 dus al gewoon tegen 22 procent.
Pseudo-eindheffing van 12 procent op brandstofauto's van de zaak
De ingrijpendste maatregel voor 2027 gaat niet over de werknemer, maar over de werkgever. Stelt een werkgever vanaf 1 januari 2027 voor het eerst een personenauto op fossiele brandstof beschikbaar aan een werknemer die hem ook privé gebruikt, dan betaalt de werkgever een heffing van 12 procent van de cataloguswaarde per jaar. Dat komt bovenop de bijtelling van de werknemer, en de werkgever mag de heffing niet op de werknemer verhalen.
Wat u moet weten over wie het raakt:
- Het geldt ook voor hybrides en plug-inhybrides. Alleen volledig emissievrije personenauto's vallen erbuiten.
- Het geldt ook voor een directeur-grootaandeelhouder. Rijdt u als DGA een brandstofauto van uw BV, dan betaalt de BV de heffing.
- Het geldt niet voor een zzp'er met een eenmanszaak, en niet voor bestelauto's.
- Auto's die al vóór 2027 aan een werknemer ter beschikking zijn gesteld, vallen onder een overgangsregeling en blijven nog enkele jaren vrijgesteld. Over de exacte einddatum verschillen de bronnen die wij raadpleegden; laat die voor uw situatie bevestigen.
Om een idee te geven van de bedragen: een benzineauto uit 2020 of later in onze voorraad heeft een mediane cataloguswaarde van €32.899. De heffing daarover is €3.948 per jaar. Bij een hybride uit dezelfde jaren is de mediane cataloguswaarde €47.897, en de heffing €5.748 per jaar. Dat zijn geen bedragen die u in een maandbedrag van een leaseauto terugziet, maar ze drukken wel op de BV.
Het SRA, de vereniging van accountantskantoren, verwacht dat er op Prinsjesdag nog aanpassingen aan de pseudo-eindheffing komen, onder meer uitzonderingen voor vervangende auto's bij schade of onderhoud en voor lesauto's. Of dat gebeurt, weten we morgen.
Aangekondigd: de accijns op benzine
De tijdelijke korting op de accijns op benzine wordt ook in 2027 voortgezet. Dat staat in het wetsvoorstel van het ministerie van Financiën dat in juni 2026 openbaar werd. Per 1 januari 2028 geldt dan weer het reguliere tarief. Voor diesel is volgens de berichtgeving rond de gelekte stukken geen vergelijkbare verlenging aangekondigd. Of en hoe dat verandert, staat morgen in het Belastingplan.
Voor een leaserijder is dat vooral een post in de brandstofkosten, niet in het leasebedrag. Rijdt u 20.000 kilometer per jaar in een auto die 6 liter per 100 kilometer gebruikt, dan betekent elke 10 cent per liter verschil €120 per jaar.
Loopt al: wegenbelasting en bestelauto's
Een paar maatregelen die leaserijders raken, lopen al en veranderen in 2027 niet volgens de huidige wetgeving.
- Elektrische auto's betalen in 2026, 2027 en 2028 70 procent van het normale tarief in de motorrijtuigenbelasting. In 2029 wordt dat 75 procent, vanaf 2030 het volle tarief.
- Plug-inhybrides hebben sinds 1 januari 2026 geen korting meer en betalen het volle tarief over hun hogere gewicht. Wat dat kost, staat in onze uitleg over de wegenbelasting in 2026.
- Bestelauto's van ondernemers betalen van de tweede helft van 2026 tot 1 januari 2027 tijdelijk de helft van het ondernemerstarief. Na die datum geldt volgens de huidige regels weer het normale tarief.
In beweging: youngtimers en greentimers
Twee regelingen zijn in beweging. Voor youngtimers geldt in 2026 een bijtelling van 35 procent van de dagwaarde voor auto's ouder dan 16 jaar. Volgens de wet zoals die nu luidt, gaat die grens per 1 januari 2027 naar 25 jaar; dat is eind 2025 met het Belastingplan 2026 aangenomen. In een brief van 22 juni schetste het kabinet vier opties voor een geleidelijker overgang, van het vasthouden van de grens op 16 jaar tot een verhoging in stappen naar 25 jaar in 2032. Een keuze is er nog niet. Daarnaast is er een plan voor een zogenoemde greentimerregeling, met een bijtellingskorting voor elektrische auto's van vijf tot acht jaar oud. Dat laatste zou elektrische occasions voor zakelijke rijders aantrekkelijker maken. Het is nadrukkelijk nog geen beleid.
Waar u morgen op let
- Aanpassingen aan de pseudo-eindheffing. Komen er uitzonderingen, en blijft de overgangsregeling zoals hij is?
- De accijns op diesel. Blijft die korting vervallen, of wordt ook die verlengd?
- Youngtimers en greentimers. Blijft de grens van 25 jaar per 2027 staan, of kiest het kabinet een van de opties voor een geleidelijker overgang? En komt er een concreet voorstel voor greentimers?
- De tijdelijke halvering voor bestelauto's. Loopt die af, of wordt hij verlengd?
Wij lezen het Belastingplan 2027 zodra het openbaar is en rekenen de gevolgen voor de maandlast door.
Wat u nu al kunt doen
- Overweegt u als DGA een brandstofauto van de BV? Bespreek met uw adviseur of het verschil maakt om die nog in 2026 ter beschikking te stellen.
- Rijdt u zakelijk elektrisch? Kijk naar de datum eerste toelating. Een auto uit 2026 houdt 18 procent tot €30.000, een auto uit 2027 krijgt 20 procent.
- Bent u zzp'er met een eenmanszaak? De pseudo-eindheffing raakt u niet. De bijtelling en de btw-correctie voor privégebruik blijven gelden; zie ons artikel over financial lease voor zzp'ers.
Verantwoording
Dit artikel is geschreven op 13 september 2026, twee dagen voor Prinsjesdag. De maatregelen onder "al besloten" komen uit het Belastingplan 2026, zoals beschreven door onder meer leasemaatschappijen, belastingadviseurs en het SRA. De verlenging van de benzine-accijnskorting komt uit het wetsvoorstel van het ministerie van Financiën van juni 2026. Over greentimers is alleen iets aangekondigd; dat is nog geen beleid. De youngtimergrens van 25 jaar per 2027 staat wel in de wet, de opties voor een geleidelijker overgang niet. De bedragen uit onze voorraad zijn medianen op 13 september 2026. Dit artikel is geen fiscaal advies; laat uw eigen situatie door een adviseur beoordelen. Na Prinsjesdag kan een deel van deze informatie veranderen.
Veelgestelde vragen
Voor een elektrische auto die in 2027 voor het eerst op kenteken komt, is de bijtelling 20 procent over de eerste 30.000 euro van de cataloguswaarde en 22 procent over het deel daarboven. In 2026 is dat 18 procent tot 30.000 euro. Vanaf 2028 geldt voor elektrische auto's hetzelfde percentage als voor brandstofauto's: 22 procent. Het percentage staat vast voor zestig maanden vanaf de eerste toelating, dus bij een occasion telt het jaar op het kentekenbewijs.
Vanaf 1 januari 2027 betaalt een werkgever 12 procent van de cataloguswaarde als hij voor het eerst een personenauto op fossiele brandstof beschikbaar stelt aan een werknemer die de auto ook privé gebruikt. Dat geldt ook voor hybrides en voor een directeur-grootaandeelhouder met een auto van de BV. Het geldt niet voor een zzp'er met een eenmanszaak en niet voor bestelauto's. Auto's die al vóór 2027 ter beschikking zijn gesteld, vallen onder een overgangsregeling. Laat uw situatie door een adviseur doorrekenen.
Ja. Volgens het wetsvoorstel van het ministerie van Financiën van juni 2026 loopt de korting op de accijns op benzine ook in 2027 door, waarna per 1 januari 2028 weer het reguliere tarief geldt. Voor diesel is volgens de berichtgeving geen vergelijkbare verlenging aangekondigd. Het definitieve besluit staat in het Belastingplan 2027 dat op Prinsjesdag wordt gepresenteerd.
Volgens de huidige wetgeving niets ten opzichte van 2026. Elektrische auto's betalen in 2026, 2027 en 2028 70 procent van het normale tarief, in 2029 75 procent en vanaf 2030 het volle tarief. Plug-inhybrides hebben sinds 1 januari 2026 geen korting meer. Voor bestelauto's van ondernemers geldt tot 1 januari 2027 een tijdelijke halvering van het ondernemerstarief.