Bij financial lease stelt u drie dingen zelf in: de aanbetaling, de looptijd en de slottermijn. Alle drie verlagen ze uw maandbedrag en alle drie verhogen ze uw totale kosten. En bij één ervan kan het zelfs zo zijn dat méér aanbetalen u een hóger maandbedrag oplevert. Dit artikel laat met doorgerekende voorbeelden zien wat elke knop werkelijk doet.
Waar uw maandbedrag uit bestaat
Een financial-leasebedrag is een annuïteit: een vast bedrag per maand waarin rente en aflossing zitten, met eventueel een slottermijn die aan het eind in één keer betaald wordt. Vier dingen bepalen de uitkomst.
| Variabele | Wat het is | Effect op het maandbedrag |
|---|---|---|
| Aanschafprijs | De prijs van de auto. Bij een btw-auto wordt het bedrag exclusief btw gefinancierd | Hoger is hoger |
| Aanbetaling | Wat u zelf inlegt. Het geleende bedrag is de prijs min de aanbetaling | Doorgaans lager, maar niet altijd |
| Looptijd | Het aantal maanden, bij ons maximaal 72 | Langer is lager |
| Slottermijn | Een bedrag dat u pas aan het eind betaalt | Hoger is lager |
Het geleende bedrag is dus niet de prijs van de auto, maar de prijs min uw aanbetaling. Dat lijkt een detail en het is de kern van dit hele artikel, want de rente wordt bepaald door dat geleende bedrag.
Looptijd: elke maand langer kost geld
Dit is de bekendste knop en de meest gebruikte. Hieronder een auto van €20.000 met de standaardopzet van tien procent aanbetaling en twintig procent slottermijn, over vier looptijden.
| Looptijd | Per maand | Totale kosten | Verschil met 36 maanden |
|---|---|---|---|
| 36 maanden | €485 | €23.460 | |
| 48 maanden | €388 | €24.624 | €1.164 duurder |
| 60 maanden | €331 | €25.860 | €2.400 duurder |
| 72 maanden | €293 | €27.096 | €3.636 duurder |
Van 36 naar 72 maanden halveert uw maandbedrag bijna, van €485 naar €293. Dat is comfortabel. Het kost u wel €3.636, want u betaalt drie jaar langer rente over een bedrag dat langzamer wordt afgelost.
Dat is geen verborgen truc; het is hoe rente werkt. Maar het is wel de reden dat een "vanaf"-prijs altijd de langste looptijd is, bij ons 72 maanden. Als u een maandbedrag in een advertentie ziet, kijk dan meteen naar de looptijd die eronder staat.
Slottermijn: uitstel, geen afstel
De slottermijn is een bedrag dat u tijdens de looptijd niet aflost en aan het eind in één keer betaalt. Daardoor daalt uw maandbedrag, want u lost minder af. U betaalt er wel de hele looptijd rente over.
| Slottermijn | Per maand | Som van alle termijnen | Totale kosten |
|---|---|---|---|
| €0 | €382 | €22.920 | €24.920 |
| €2.000 | €357 | €21.420 | €25.420 |
| €4.000 (standaard) | €331 | €19.860 | €25.860 |
| €6.000 | €305 | €18.300 | €26.300 |
| €8.000 | €279 | €16.740 | €26.740 |
Met €8.000 slottermijn betaalt u €279 per maand in plaats van €382. Ruim honderd euro per maand minder, vijf jaar lang. Maar na die vijf jaar ligt er een rekening van €8.000, en in totaal bent u €1.820 duurder uit.
Aanbetaling: de knop die averechts kan werken
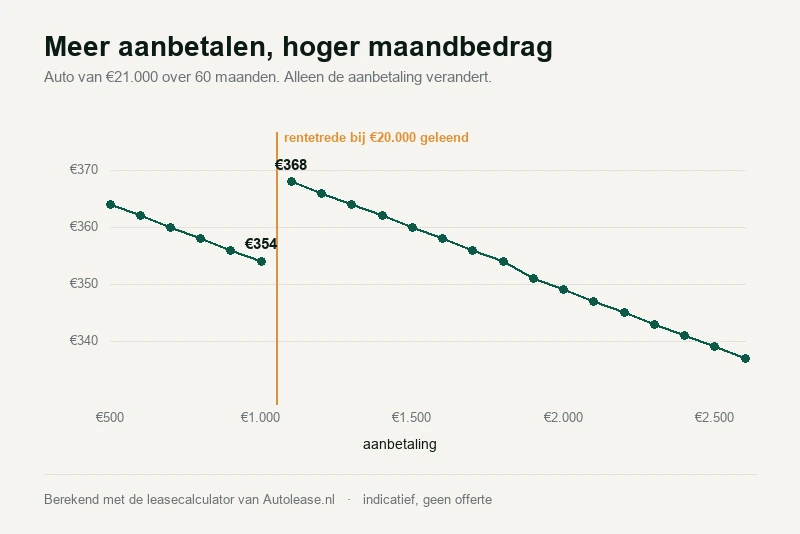
En dan de knop waar dit artikel om begonnen is. Iedereen neemt aan dat meer aanbetalen altijd gunstiger is. Bij financial lease is dat niet zo, en het komt door één ontwerpkeuze in de financiering: het rentepercentage hangt af van het geleende bedrag, in treden.
Leent u meer, dan valt u in een gunstiger trede. Leent u door een hogere aanbetaling net iets minder, dan valt u in een duurdere trede, en die duurdere rente geldt over de hele lening.
Zo ziet dat eruit bij een auto van €21.000 over 60 maanden met een slottermijn van €4.200.
| Aanbetaling | U leent | Per maand | Totale kosten |
|---|---|---|---|
| €900 | €20.100 | €356 | €26.460 |
| €1.000 | €20.000 | €354 | €26.440 |
| €1.100 | €19.900 | €368 | €27.380 |
| €1.500 | €19.500 | €360 | €27.300 |
| €1.800 | €19.200 | €354 | €27.240 |
| €2.200 | €18.800 | €345 | €27.100 |
Lees die twee vetgedrukte regels nog eens. Door €100 extra aan te betalen gaat uw maandbedrag omhóog van €354 naar €368, en betaalt u over de hele looptijd €940 meer. U legt meer geld in en u krijgt er een duurdere lease voor terug.
De oorzaak is de trede bij €20.000 geleend. Zakt u daaronder, dan springt het rentepercentage met anderhalf procentpunt omhoog, en dat geldt over de volledige lening van bijna twintigduizend euro. Die anderhalf punt weegt zwaarder dan de honderd euro die u minder leent.
En het herstelt niet snel. U moet doorbetalen tot ongeveer €1.800 aanbetaling voordat uw maandbedrag wéér op €354 staat, en zelfs dan zijn uw totale kosten nog €800 hoger dan bij die €1.000.
Waar de treden liggen
Het loont dus om te weten waar de grenzen zitten. Dit zijn de bedragen waarop het tarief verspringt, en hoeveel dat scheelt.
| Als u net onder deze grens leent | Springt het tarief omhoog met | Hoe erg |
|---|---|---|
| €50.000 | 0,20 procentpunt | Merkbaar, niet dramatisch |
| €35.000 | 0,50 procentpunt | De moeite van het nakijken waard |
| €20.000 | 1,50 procentpunt | De grootste sprong, let hier op |
| €10.000 | 0,28 procentpunt | Klein |
De grens bij €20.000 is met afstand de scherpste, en dat is precies de grens waar de meeste occasions in ons aanbod omheen zitten. Komt uw lening in de buurt van die twintigduizend, reken dan beide kanten door voordat u een aanbetaling afspreekt.
De ondergrens: onder de €5.000 is er geen tarief
Er is nog een grens, en die is absoluut. Onder een geleend bedrag van €5.000 geeft de financier geen tarief af. De aanvraag kan dan niet doorgaan.
Dat klinkt theoretisch tot u het uitrekent voor een goedkope auto.
| Aanbetaling | U leent | Uitkomst |
|---|---|---|
| €0 | €9.000 | €169 per maand |
| €2.000 | €7.000 | €127 per maand |
| €4.000 | €5.000 | €84 per maand |
| €4.500 | €4.500 | Geen tarief; aanvraag onmogelijk |
Wie een auto van negenduizend euro wil leasen en de helft contant wil inleggen, komt dus niet weg met de aanvraag. Niet omdat hij te weinig verdient, maar omdat hij te wéinig wil lenen. Dat is het soort uitkomst waar mensen terecht van opkijken, en het is de reden dat wij het hier opschrijven.
De volgorde waarin u het beste rekent
Alles bij elkaar komt het neer op vier stappen, en de eerste is degene die de meeste mensen overslaan.
- Begin bij uw totale kosten, niet bij uw maandbedrag. Tel op: aanbetaling plus alle termijnen plus de slottermijn. Dat is wat de auto u kost. Twee aanbiedingen met hetzelfde maandbedrag kunnen duizenden euro's verschillen.
- Kies de kortste looptijd die u comfortabel vindt. Elke twaalf maanden langer kost bij een auto van €20.000 grofweg twaalfhonderd euro extra.
- Zet de slottermijn op een bedrag dat u over vijf jaar ook echt heeft, of dat de auto dan nog waard is. Kijk daarvoor naar het waardebehoud van het model, niet naar een gemiddelde.
- Bepaal uw aanbetaling als laatste, en reken hem twee keer door. Eenmaal op het bedrag dat u in gedachten had, en eenmaal net boven de dichtstbijzijnde rentetrede. Bij een lening rond de twintigduizend euro kan dat honderden euro's schelen.
Onze leasecalculator rekent elke combinatie direct door, dus u kunt de vergelijking zelf maken voordat u een aanvraag doet. En als u nog twijfelt tussen leasevormen: bij private lease bestaan deze knoppen niet, want daar betaalt u een vast bedrag per maand en bent u geen eigenaar. Bij financial lease bent u vanaf de eerste dag economisch eigenaar en zijn dit dus uw keuzes.
Verantwoording
Alle bedragen in dit artikel zijn berekend met de leasecalculator van Autolease.nl, die de annuïteitenformule met slottermijn gebruikt en dezelfde rentetreden hanteert als onze financier. Ze zijn indicatief en uitdrukkelijk geen offerte: tarieven kunnen wijzigen en een aanvraag is altijd onderhevig aan acceptatie.
De getoonde effecten zijn geen bijzonderheid van één aanbieder. Een rentestaffel naar leensom is in de markt gebruikelijk, en het mechanisme dat een hogere aanbetaling u in een duurdere trede kan duwen, doet zich overal voor waar zo'n staffel wordt gebruikt. Reken daarom bij elke aanbieder beide kanten door.
Bij een auto met btw wordt het bedrag exclusief btw gefinancierd, omdat een ondernemer die btw terugvraagt. De bedragen in dit artikel gaan uit van een prijs die al de financieringsbasis is.
Veelgestelde vragen
Nee. Het rentepercentage hangt af van het geleende bedrag en verspringt in treden. Zakt u door een hogere aanbetaling net onder een trede, dan geldt het duurdere tarief over de hele lening. Bij een auto van 21.000 euro over 60 maanden betaalt u met 1.000 euro aanbetaling 354 euro per maand, en met 1.100 euro aanbetaling 368 euro. Honderd euro meer inleggen kost u dan 940 euro over de looptijd. De scherpste trede ligt bij 20.000 euro geleend, waar het tarief met anderhalf procentpunt verspringt.
Bij een auto van 20.000 euro met tien procent aanbetaling en twintig procent slottermijn betaalt u over 36 maanden 485 euro per maand en in totaal 23.460 euro. Over 72 maanden is dat 293 euro per maand maar 27.096 euro in totaal, dus 3.636 euro meer. Grofweg kost elke twaalf maanden extra looptijd bij dit bedrag ongeveer twaalfhonderd euro. Een vanaf-prijs in een advertentie is altijd de langste looptijd.
Een slottermijn is een deel van de financiering dat u tijdens de looptijd niet aflost maar aan het eind in een keer betaalt. Uw maandbedrag daalt, maar u betaalt de hele looptijd wel rente over dat bedrag. Bij een auto van 20.000 euro over 60 maanden scheelt een slottermijn van 8.000 euro ruim honderd euro per maand, en kost het in totaal 1.820 euro meer. Vraag uzelf af of u dat bedrag over vijf jaar heeft, of dat de auto dan nog zoveel waard is.
Ja. Onder een geleend bedrag van 5.000 euro geeft de financier geen tarief af en kan de aanvraag niet doorgaan. Bij een auto van 9.000 euro betekent dat: met 4.000 euro aanbetaling leent u 5.000 euro en betaalt u 84 euro per maand, maar met 4.500 euro aanbetaling komt u onder de grens en is er geen tarief meer. Wilt u toch een groot deel zelf betalen, leg dan minder in en los eerder af, of kies een kortere looptijd.
Op de totale kosten, niet op het maandbedrag. Tel op: aanbetaling plus alle maandtermijnen plus de slottermijn. Twee aanbiedingen met hetzelfde maandbedrag kunnen duizenden euro's verschillen zodra de looptijd of de slottermijn afwijkt. Controleer daarom altijd welke looptijd onder een vanaf-prijs staat en welk slotbedrag erin is verwerkt.